
¿Cuántas veces y a cuántos organismos públicos debe explicar una fundación que cumple su misión?
Burocracia en fundaciones: tiempo que también tiene una misión
La burocracia en fundaciones consume tiempo que podría dedicarse a acompañar personas, desarrollar proyectos o encontrar colaboradores. Quien gestiona una entidad conoce la escena: preparar documentación, presentarla y volver a explicar parte de lo mismo ante otro organismo.
Las cuentas deben ser claras y el destino de los recursos debe poder comprobarse. Cada requerimiento debería tener una utilidad identificable. Y cada duplicidad merece una pregunta: ¿por qué volver a aportar información que la Administración ya tiene?
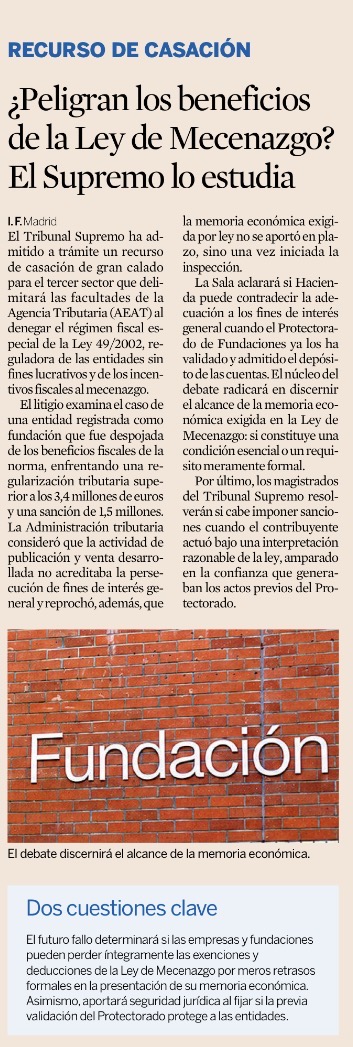
Una noticia de Expansión del pasado 30 de septiembre sobre un recurso admitido por el Tribunal Supremo invita a abordar este problema desde su raíz: la seguridad jurídica.
La cuestión de fondo: poder confiar en las reglas
Las fundaciones y el tercer sector necesitan conocer las reglas y poder confiar en ellas cuando toman decisiones, comprometen recursos y ponen en marcha proyectos.
Según informa Expansión, el Supremo examinará hasta dónde llegan las facultades de la Agencia Tributaria al revisar la aplicación del régimen fiscal especial de la Ley 49/2002, conocida como Ley de Mecenazgo.
Una cuestión resulta especialmente relevante: qué valor tienen las actuaciones previas del Protectorado cuando Hacienda revisa posteriormente esa actividad.
Si una fundación desarrolla una actividad conocida y supervisada por el Protectorado, que ha validado sus fines y admitido el depósito de sus cuentas, es esencial delimitar el alcance de una valoración tributaria posterior. Especialmente cuando cuestiona su adecuación a los fines de interés general y conduce a retirar los beneficios fiscales.
El Protectorado y Hacienda tienen competencias diferentes. Las entidades necesitan entender cómo se relacionan y qué confianza pueden depositar en sus actuaciones. El depósito de las cuentas no equivale, por sí solo, a una aprobación fiscal de toda la actividad. Pero la supervisión previa merece una valoración cuyo alcance debe quedar claro.
¿Qué puede considerar razonablemente comprobado una fundación y qué sigue sujeto a revisión? La respuesta debe orientar decisiones antes de una inspección.
Interpretar razonablemente la ley también importa
El segundo asunto merece la misma atención: qué sucede cuando una entidad ha actuado conforme a una interpretación razonable de la ley, confiando además en actuaciones administrativas anteriores.
Según la noticia, el caso incluye una regularización superior a 3,4 millones de euros y una sanción de 1,5 millones. También se discuten las consecuencias de presentar fuera de plazo la memoria económica exigida.
Conviene distinguir la regularización y la sanción. Determinar si una entidad debe tributar de otra manera plantea una cuestión; valorar si su conducta merece una sanción exige examinar también cómo actuó.
Quien dirige una fundación necesita saber cómo acreditar su diligencia y qué valor tendrá haber seguido un criterio razonable, respaldado por actuaciones administrativas previas.
La admisión del recurso todavía no resuelve estas cuestiones. Abre la oportunidad de aclararlas.
El tercer sector lleva demasiado tiempo esperando claridad
La Administración debe comprobar el cumplimiento de la ley. Las entidades necesitan saber qué exige, cómo demostrar que la cumplen y cuáles son los límites de la interpretación administrativa.
La propia exposición de motivos de la Ley 49/2002 recoge la seguridad jurídica entre sus objetivos.
Cuando distintos organismos examinan una actividad, la coordinación es indispensable. La entidad no debería tener que resolver por su cuenta las incertidumbres que genera esa relación.
El tercer sector lleva demasiado tiempo necesitando respuestas. La inseguridad consume recursos, dificulta la planificación y puede frenar proyectos de interés general.
Esperemos que el Supremo aporte claridad. Entretanto, podemos revisar cómo reducir cargas administrativas innecesarias.
Simplificar al máximo, con controles útiles
Desde la Fundación Empresa y Sociedad defendemos simplificar al máximo la burocracia de las fundaciones y entidades sin ánimo de lucro.
Eso exige revisar qué se pide, para qué sirve y cuántas veces se solicita. También identificar información coincidente, formatos incompatibles y trámites que obligan a reconstruir datos disponibles.
Un primer paso sería seguir el recorrido documental anual de una fundación: entregas al Protectorado, obligaciones tributarias y documentación para subvenciones.
Ese mapa permitiría localizar duplicidades. Algunas mejoras requerirían cambios normativos; otras, coordinación entre organismos o una mejor organización interna.
El formulario también necesita una revisión antes de convertirse en formulario digital.
Tecnología para presentar una vez y reutilizar mejor
Un expediente digital bien organizado podría conservar documentos actualizados, identificar la fuente de cada dato y avisar de plazos próximos.
Con las garantías y habilitaciones necesarias, los organismos podrían consultar o reutilizar información, evitando nuevas entregas. Las entidades podrían detectar datos incompletos e incoherencias antes de presentar sus documentos.
La mejora corresponde a todas las partes. Dentro de las fundaciones también hay archivos dispersos, versiones contradictorias y tareas que dependen de la memoria de una persona.
Nuestra experiencia con soluciones digitales para empresas puede aportar enfoques útiles: gestión documental, automatización e integración de datos. Un piloto permitiría medir tiempo de preparación, repeticiones y errores.
Digitalizar la incertidumbre solo conseguiría que viajara más deprisa. Necesitamos reglas claras y procedimientos mejor diseñados.
Si has pensado también en el ámbito de la filantropía internacional, hablemos
En la Fundación Empresa y Sociedad compartimos esta preocupación como entidad sujeta a obligaciones y trámites similares.
La seguridad jurídica también importa en nuestra actividad de filantropía internacional, donde una donación debe cumplir los requisitos de los países implicados.
Ayudamos a empresas, donantes particulares y entidades beneficiarias a canalizar donaciones internacionales desde o hacia España. Simplificamos la operativa y garantizamos el cumplimiento normativo y fiscal de las donaciones que canalizamos, con claridad sobre los requisitos, la documentación y la deducibilidad aplicable en cada caso. Puedes ampliar información en la sección de Filantropía de nuestra web.
Si estás pensando en apoyar una iniciativa en otro país o recibir una donación desde el extranjero, hablemos. Te ayudamos a llevarla a cabo con una operativa sencilla y seguridad jurídica.
También podemos conversar si quieres conocer soluciones digitales que el mundo empresarial utiliza habitualmente y que quizá todavía no han llegado al sector no lucrativo o a tu entidad. Desde nuestra relación con empresas y proveedores tecnológicos, podemos acercarte ejemplos útiles para explorar cómo reducir tareas repetitivas y dedicar más tiempo a tu misión.
Si quieres conocer más, contacta a través de nuestra web o enviando un email a este correo.
También publicamos en la newsletter FilantropIA de LinkedIn, en la que nos puedes seguir.
Fundación Empresa y Sociedad, la Innovación de la Innovación: descubre soluciones para empresas que pueden ayudarte y que quizá todavía no conoces
Noticia en Expansión
Contenido relacionado


